首页 文章 精选 留言 我的

精选列表

搜索[workbuddy],共4338篇文章
优秀的个人博客,低调大师

workbuddy 写一个简单家谱系统

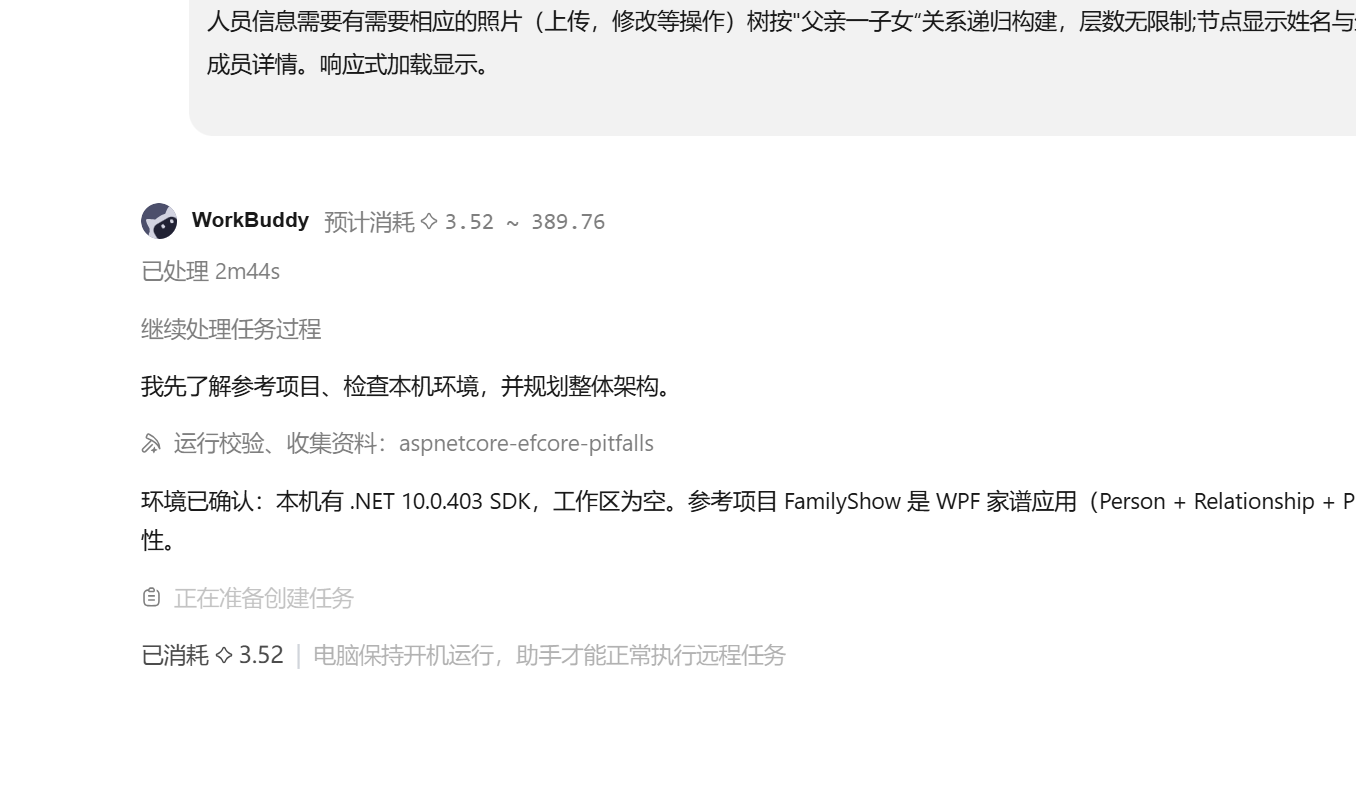
简单写了一句对话: 开发C# .net 10 asp.net core Razor Pages + Bootstrap ASP.NET Core ldentity+ Role +ef core +自定义 PermissionClaim 数据库:sql server 2019 历代家谱的系统。有添加,修改,删除,模糊查询操作。把数据库生成的SQL生成的脚本也和也成出来,便于,实始化数据加,并且需要管理后台,根据用户角色默认用操作权限和菜单及各页面的查询,浏览,添加,修改,删除等操作的按键。也可以根据用户名进行添加,修改,删除的权限操作等。家谱家的父子结构的层次,没有限制。 企业级DDD结构化、严格分层、职责单一、完全可扩展。文件结构化。并考虑多线程安全,高并发等。不能省略代码。日志和控制台输出一样 ,代码不要省略,类,方法,属性,变量,参数等都需要中文注释。 人员信息需要有需要相应的照片(上传,修改等操作)树按"父亲一子女“关系递归构建,层数无限制;节点显示姓名与生年(相片),配偶显示于节点右侧;点击姓名可查看成员详情。响应式加载显示。 它就开始工作: ![workbudyy 检测的环境,当然,就是我要先把自己本地的开发环境配置好,数据库也是安装好了。](https://developer.qcloudimg.com/http-save/yehe-8397743/97e098bfe375255d80df9df1f85a2083.png) 过个十几分钟项目注生成了,我就有vs 2022 找开,项目结构就是这样: ![](https://developer.qcloudimg.com/http-save/yehe-8397743/e50d218adbd82c9867e8582e00760a97.png) 运行起来: ![登录窗口](https://developer.qcloudimg.com/http-save/yehe-8397743/451f6c04cc5026cc604828360c8da35e.png) ![登录后台](https://developer.qcloudimg.com/http-save/yehe-8397743/161d942306f8c60b01dcc9a0c757e6bf.png) ![家谱图](https://developer.qcloudimg.com/http-save/yehe-8397743/5b446a799d78addd4f526b762dc35f9e.png) 开始描述简单的提示词,后面也可以慢慢调试问题,正确针对描述,就容易解决

优秀的个人博客,低调大师

WorkBuddy推演:美国 AI 泡沫破裂开始了吗?

# 开篇:十月以来,纳指断续暴跌 十月七号以来,美股科技板块经历了一轮密集下挫。纳指100单周跌5.5%,是2025年4月以来最差的单周表现。费城半导体指数10月16日再跌3.83%,连续八个交易日收跌,创2008年金融危机以来最长连跌纪录。八个交易日里,美股半导体市值蒸发近2万亿美元;英伟达从10月6日的高点回撤超过10%,一家公司就少了约0.6万亿美元。 那么问题来了——美国 AI 泡沫是否已经开始破裂? # 一、直接原因:加息预期与资本成本重定价 ## 1.1 导火索是一个通胀数字 10 月 15 日这轮抛售的起点是 9 月物价数据。美国劳工统计局公布 9 月 CPI 同比上涨 3.7%,高于预期的 3.6%;核心 CPI 同比 2.6%,同样超预期;CPI 环比上涨 0.6%,为今年 4 月以来新高。随后公布的 9 月 PPI 同比上涨 6.3%,是 2022 年以来的最大跳升。 数据公布后,市场对美联储 10 月加息 25 个基点的押注大幅升温。芝加哥联储主席古尔斯比表示,若核心通胀持续以月度年化约 4% 的水平运行,将完全不可接受,美联储必须采取行动;旧金山联储主席戴利表示大概率还需进一步加息。10 年期美债收益率随即上行至 5.2% 附近,美元指数短线拉升。 ## 1.2 传导路径:分母端被抽走 高利率冲击高估值成长股的路径很直接:贴现率上行直接压缩估值倍数。10 月 14 日一天之内,费城半导体指数连跌六天、英伟达跌 3.16%、Meta 跌 3.27%、谷歌微软亚马逊均跌超 1%,只有苹果逆势涨 0.5%。 市场资金流向的变化同样清晰:10 月 15 日医药与必需消费逆势走强,礼来、默克、再生元大涨,好市多、宝洁、可口可乐获资金回流;伯克希尔、摩根大通等价值股小幅上涨;七巨头中只有苹果勉强收红。这说明卖压高度集中在高估值 AI 仓位,而非全市场流动性枯竭。 ## 1.3 本质:需求未被证伪,市场却在质疑 这轮暴跌的性质不是“需求消失了”,而是“需求被怀疑了” 。AI算力的订单簿依然存在,超大规模云厂商2026年的资本开支仍在以同比超过80%的速度扩张。但市场正在从“为增长付费”切换到“为可验证的回报付费”。一旦定价框架发生这种切换,不需要需求证伪,只需要怀疑本身持续足够久,抛售就会自我强化。 # 二、当下已经显形的融资墙 如果说CPI是扣动扳机的手指,那么AI产业的融资结构就是早已上膛的子弹。债券市场不会等待财报季来确认一家公司的偿债能力,它用价格直接投票。 CoreWeave是最好的标本。这家AI云服务商2032年到期的无担保债券,在发行仅四个月后,每1美元面值的交易价格已跌破78美分,收益率飙升至约15%;2031年到期的另一批债券收益率同样达到15.6%。债券价格跌破80美分,在信用市场通常被解读为借款人进入财务困境的预警信号;其5年期CDS成本重返历史高位,意味着市场定价的未来五年违约概率超过50%。CoreWeave的CEO称市场“不理性”,但债券市场从来不讲情绪,它只讲一件事:以这家公司的现金流和资产结构,15%的借贷成本是否还能支撑其继续以债务驱动的方式扩张算力集群。D.A. Davidson分析师的推演给出了答案:如果借贷成本是9%而投资回报只有5%,扩大规模只会持续损害价值。 更值得重视的信号来自产业内部。博通CEO陈福阳在十月明确表示,相较于半导体、存储芯片或电力短缺,融资问题可能成为AI扩张更大的阻碍,“我认为最大的制约因素或许是资本”。英特尔CEO陈立武给出了同样的判断:资本成本持续走高,而市场正在追问大举投入AI的企业最终能否创造足够回报。当卖芯片的人开始担心买芯片的人借不到钱,约束就已经从物理供给层面转移到了资产负债表上。这不是分析师的外推,而是产业链核心节点上的当事人对瓶颈位置的重新排序。-36 巴克莱下调服务器三巨头的评级,则从另一个角度确认了融资墙的存在。戴尔和慧与的AI服务器业务高度依赖超大规模客户的资本开支节奏,而这一节奏在融资成本抬升的环境中天然具有脆弱性。分析师指出,企业IT预算中仅约5%分配给AI,企业AI支出中只有约四分之一用于硬件;一旦内存价格趋稳或回落,基础设施相关营收的支撑就会松动。融资条件收紧不会让已经签下的订单消失,但它会让下一批订单的落地速度放慢,而资本市场定价的永远是边际变化。 # 三、后续还有三堵墙 融资墙是已经显形的那一堵。但它不是孤立的。在它之后,还有三堵墙以不同的时间表和不同的机制,挤压同一批AI巨头的营收与利润。 ## 3.1 营收墙:2027年,折旧与收入的交叉点 AI基础设施的会计特征决定了,资本开支的后果不会在投入当期显现,而是在折旧开始计提之后才真正冲击利润表。2026年第二季度,亚马逊、谷歌、Meta、微软四家合计资本开支达到1579.92亿美元,同比增幅81.66%,创下历史新高。按照设备转固和折旧计提的历史节奏,资本开支提速后约四到五个季度会显著抬升折旧摊销费用。这意味着2026年集中落地的算力资产,其折旧压力将在2027年集中释放。-54 测算给出了量级:2026年新增算力资产对应的年均新增折旧,亚马逊约400亿美元,谷歌325至342亿美元,微软317亿美元,Meta 227至264亿美元。与此同时,云业务收入增速却面临高基数下的自然回落。即便云收入维持较高增长,如果增量毛利无法覆盖新增折旧,盈利依然会被挤压。中金的数据进一步揭示了结构性压力:大型云厂商资本开支占收入的比例已从2023年的约12%升至2025年的约23%,按一致预期2027年可能进一步升至40%以上,接近甚至超过互联网和能源行业历史资本开支周期的高点。2027年不是一个遥远的预测年份,它是当前这批AI资本开支在会计规则下必然到达的利润验证节点。融资墙决定的是扩张速度,营收墙决定的是扩张的财务后果由谁承担——如果折旧增速在2027年系统性超过收入增速,当前以“算力军备竞赛”为叙事基础的估值框架将面临一次根本性的重估。-54 ## 3.2 电力墙:物理上限不会为资本让步 如果说折旧是会计问题,电力则是物理问题。AI数据中心的算力密度决定了,它需要的不是普通工业用电,而是大容量、高可靠性的并网电力。而美国电网的交付能力,正在从发电端向设备端全面收紧。 大型电力变压器的交期已经拉长至128至160周,发电机升压变压器达到144周,中压开关柜交期44至80周,部分产品已经售罄至2028年。在AI数据中心需求爆发之前,大功率变压器的正常交期是24至30个月;而AI企业通常要求在18个月内完成交付。并网排队同样构成硬约束:2022至2025年投运的项目,在得克萨斯州的中位并网耗时约46个月,在加利福尼亚州接近100个月。PJM容量拍卖在2027至2028交付年度出现了6.6吉瓦的可靠性缺口,Gartner预测到2027年40%的AI数据中心将面临电力约束。-59 这些数字的含义是:即使一家AI巨头在2027年拥有足够的现金流和融资能力,电网和设备供应链也不会因为它的资产负债表而加速。电力墙的约束不在于“能不能买到电”,而在于“物理交付周期是否允许算力按计划上架”。当资本开支的折旧已经开始计提,而对应的算力因电力接入延迟无法产生收入时,营收墙和电力墙就会在同一时间窗口内叠加,形成对利润的双重挤压。 ## 3.3 中国AI产业墙:存储供给的“非对称冲击” 第三堵墙来自供给侧的长期结构变化,而它的触发点比前两堵更近。十月,**长鑫存储**公布了基于4F²架构的DDR5服务器内存路线,计划2026年底推出样品。4F²架构的核心是将存储单元从水平布局转向垂直堆叠,在不依赖EUV光刻的条件下将存储密度提升30%至50%。这不是一次渐进式的制程迭代,而是一次架构层面的绕道:当先进制程的路径被地缘政治约束收窄时,通过晶体管结构的垂直化来换取密度,是一条在物理上成立、在时间表上更具进攻性的路线。-67 市场对此的反应是即时的。三星、SK海力士、美光在消息公布后集体下挫,叠加2029年全球存储产能过剩的预期升温,韩国存储股成为这轮全球AI抛售中跌幅最深的板块之一。存储三巨头在AI·半导体前二十大市值蒸发中贡献了约40%的减少额。这堵墙的特殊性在于,它同时打击了AI产业的两个软肋。第一,它改变了存储供给的长期定价权结构:如果中国产能在2028至2029年形成规模,当前由三家寡头主导的存储暴利窗口将收窄,而存储成本在AI服务器BOM中的占比意味着,上游利润的重新分配会直接改变下游AI巨头的成本曲线。第二,它改变了市场对“AI硬件稀缺性”的叙事:过去两年,AI算力的投资逻辑很大程度上建立在“供给受限、先到先得”的稀缺性溢价之上;存储供给的潜在过剩预期,是对这一溢价的结构性削弱。 **DeepSeek V4.1-Flash-1017**则从模型侧给出了另一种冲击。该模型在激活参数仅160亿的MoE架构下,宣称在智能体相关基准上超越Anthropic的Claude Opus 5,而单任务成本约为美国头部模型的十分之一以下——DeepSWE任务的最优设置成本约0.20美元,低设置约0.10美元,而对比模型为2至10美元以上。日本市场对此的反应是直接的: Bloomberg Intelligence的分析指出,DeepSeek V4.1-Flash发布后,中国头部模型与美国模型之间的基准差距已缩小至约3%,为历史最小。日本用户的“重塑全球AI格局”之说,指向的不是单点性能的超越,而是一个更令美国AI资本开支叙事不安的问题:如果接近前沿的能力可以在低一个数量级的成本结构上实现,那么为“算力军备竞赛”所支付的万亿级资本开支,其必要性折扣应该打多大? 中国墙的定价含义不在于它立刻抢走多少份额,而在于它改变了投资者用来贴现美国AI巨头未来现金流的那个“终局假设” 。此前市场默认美国AI产业将在相当长时间内维持算力和模型的成本护城河;长鑫和DeepSeek的同时推进,使这道护城河的宽度变成了一个需要被重新计算的变量。 # 四、结语:美国AI产业难以承受四面墙之重 把四堵墙放在同一张时间表上,画面是清楚的:**融资墙**已经显形、**营收墙**将在2027财报季进入报表、**电力墙**将在2027至2028年把物理延迟嵌入收入曲线、**中国墙**则从成本结构和供给结构两个方向,侵蚀美国AI产业估值中最脆弱的那一层——远期护城河假设。 美国AI产业的需求基础仍然存在,物理建设也没有停止。但“泡沫破裂”从来不需要等到需求归零。它只需要发生一件事:为远期增长融资的成本,超过了远期增长在当下被相信的速度。 9月CPI 3.7%做的,就是把那个速度的天平推过了临界点。融资墙已经立在那里了,而另外三堵墙的阴影,正在2027年的地平线上变得可见。

资源下载

更多资源
Mario

Mario

马里奥是站在游戏界顶峰的超人气多面角色。马里奥靠吃蘑菇成长,特征是大鼻子、头戴帽子、身穿背带裤,还留着胡子。与他的双胞胎兄弟路易基一起,长年担任任天堂的招牌角色。

腾讯云软件源

腾讯云软件源

为解决软件依赖安装时官方源访问速度慢的问题,腾讯云为一些软件搭建了缓存服务。您可以通过使用腾讯云软件源站来提升依赖包的安装速度。为了方便用户自由搭建服务架构,目前腾讯云软件源站支持公网访问和内网访问。

Spring

Spring

Spring框架(Spring Framework)是由Rod Johnson于2002年提出的开源Java企业级应用框架,旨在通过使用JavaBean替代传统EJB实现方式降低企业级编程开发的复杂性。该框架基于简单性、可测试性和松耦合性设计理念,提供核心容器、应用上下文、数据访问集成等模块,支持整合Hibernate、Struts等第三方框架,其适用范围不仅限于服务器端开发,绝大多数Java应用均可从中受益。

Rocky Linux

Rocky Linux

Rocky Linux(中文名:洛基)是由Gregory Kurtzer于2020年12月发起的企业级Linux发行版,作为CentOS稳定版停止维护后与RHEL(Red Hat Enterprise Linux)完全兼容的开源替代方案,由社区拥有并管理,支持x86_64、aarch64等架构。其通过重新编译RHEL源代码提供长期稳定性,采用模块化包装和SELinux安全架构,默认包含GNOME桌面环境及XFS文件系统,支持十年生命周期更新。

用户登录
用户注册