首页 文章 精选 留言 我的

精选列表

搜索[token],共10000篇文章
优秀的个人博客,低调大师

从Token/API消耗到单次成功任务成本与ROI

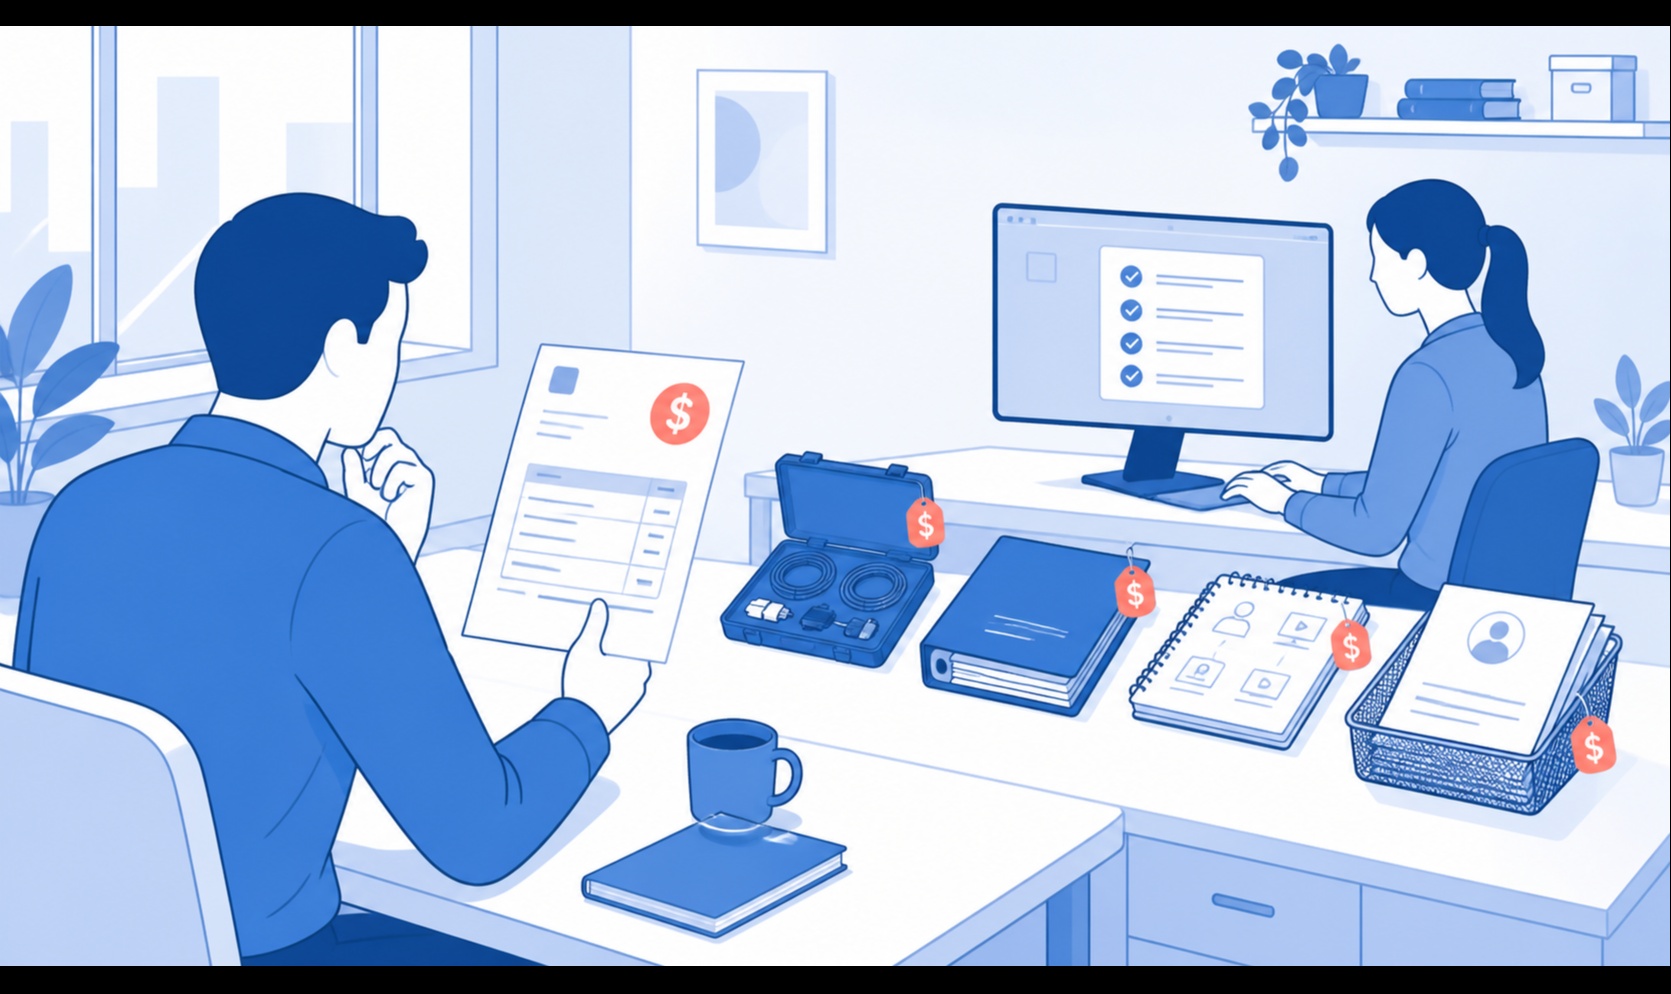
许多企业数字化项目在复盘期会遭遇一个困境,立项时承诺节省多少人力,半年后CFO 查账时却找不到一行能落进损益表的数字。 问题出在哪里?算账的逻辑错了。 IDC 2026 年调研指出,超过 60% 的企业在 Agent 规模化落地时卡在评估试点阶段,核心原因之一,正是沿用了传统的"替代人数"算账逻辑。这套逻辑天然忽略了 API 调用成本、人工复核工时、系统接口变动引发的运维支出,最终在 CFO 面前无法自圆其说。 那么,**企业在引入数字员工时,如何构建一套涵盖 TCO(总体拥有成本)与 TVO(总体拥有价值)的全口径 ROI 评估框架,并找到 6-12 个月内收支平衡的可行路径呢?** ## 评估体系已走向标准化,从"各说各话"到有章可循 在监管和行业标准层面,目前企业ROI评估与价值量化已经有了明确方向。 2026 年 4 月,中国信通院正式发布《可信 AI 智能体评估体系 2.0》,将**"价值评价"**列为企业级智能体验收的核心维度之一,覆盖四个层面:业务价值、服务质量、应用效能与 API 成本。这意味着,数字员工的 ROI 评估不再只是甲乙双方之间的口头协议,而是有标准可依的验收维度。 同期,IDC COMPASS 方法论从七个维度系统化了 Agent 落地的评估框架,尤其强调 ROI 实现路径需与企业核心业务流程深度绑定,而非停留在边缘流程的概念验证层面。目前仅有约 18% 的企业真正将智能体纳入核心业务流,这说明当前行业 ROI 评估能力确实处于一个整体偏弱的状态。 ## TCO 冰山模型:70%的隐性消耗正在吃掉你的预算 数字员工的成本,是一座冰山。大多数企业在立项时只看到了水面以上的部分:软件授权费、实施服务费、硬件或云资源。这通常占全周期总成本的 30% 左右。但真正吃掉预算的,是水面以下那 70%。 **完整的 TCO 构成应包含以下五个维度:** |成本维度|具体项目|常见被低估程度| | --- | --- | --- | |**CAPEX 显性成本**|软件授权、实施开发、基础设施|通常被完整计入| |**模型/API 算力成本**|大模型调用费、OCR 识别费、每日任务量摊销|极易遗漏| |**运维与自适应修复**|系统 UI 变动导致的流程修复、接口升级适配|低估 2-3 倍| |**人员适应与培训**|内部 IT 维护人员培训、业务方操作培训|计入比例不足 50%| |**人工兜底复核成本**|异常任务人工介入、质检复核、例外处理|**最容易被忽视**| 其中**人工兜底复核成本**最值得警惕,即便自动化率达到 70%,仍有 30% 的任务需要人工介入或抽检。若按原岗位人力全成本计算,这部分支出在大型企业中可能蚕食全年节省工时价值的 20%-40%。 国际层面也有相似的教训,微软 Copilot 早期企业部署案例中,大量用户反馈的核心问题并非功能缺失,而是 AI 输出需要大量人工校验,导致实际节省工时远低于预期,这正是"人工兜底成本"未被充分预算的典型表现,问题暴露后,微软后续版本着力强化 Copilot 的自主精度与任务可信度。 解决隐性成本归集难问题的关键,在于建立"领先指标(流程覆盖率、审核时效)+ 滞后指标(运营成本下降率)"的全联动追踪机制。**只盯结果性节省,永远抓不住过程中的隐性消耗。** ![](https://developer.qcloudimg.com/http-save/audit-11837377/176ea3cb164a1c2d05a7e17ac9c4b1c2.png) ## TVO 价值模型:把收益看成一个多维坐标系 成本侧的误区是"少算",收益侧的误区是"过度归因"。传统算法通常只计算一件事:自动化了多少人工工时,折合多少人力成本。这个逻辑有两个致命漏洞:一时用裸工资而非员工全成本计算;二是把数字员工带来的业务增量全额归因,忽略了市场、销售等其他因素的贡献。 **一套更严谨的 TVO(总体拥有价值)框架,应当覆盖四个层次:** **第一层:工时替代价值(直接降本)** 计算公式:节省工时 × 员工全成本(含社保、办公摊销)× 实测接管率 实测接管率应基于 PoC 验证数据,而非理论值,以 70% 为基准是行业通行做法。 **第二层:业务时效价值(间接增益)** 时效提升往往比工时节省更有财务意义,Gartner 对企业流程自动化的研究显示,在月结对账、报表生成等高频场景中,时效改善所带来的资金回笼加速价值,可折算为数字员工年化收益的 15%-30%,但这一项在大多数企业的立项算账中几乎缺席。 **第三层:风控减亏价值(隐性收益)** 合规审查、发票识别、异常标记等场景的价值往往被低估。在银行等强监管行业,一次反洗钱漏报的罚款金额,可能超过某个数字员工项目的全年投入。ECOSIRE 四层 AI ROI 框架将"质量提升(减少纠错成本)"与"合规风险规避"作为独立核算维度,也是这个道理。 **第四层:战略协同价值(难以量化但真实存在)** 跨部门数据贯通、管理透明度提升、人力资源向高附加值工作迁移,这一层通常建议采用 30%-50% 的折现系数进行保守估算,不建议在立项 ROI 中作为主要依据,但可作为 3 年期复盘的增益项。 ![](https://developer.qcloudimg.com/http-save/audit-11837377/79300e6cd5b46db578d15796d790b016.png) ## 核心财务指标:让不同项目能够横向比较 在上述框架之外,有一个指标值得单独拎出来,因为它能把所有维度收敛成一个可比较的财务语言: **单次成功任务成本 = 全周期总成本 ÷ 达到质量标准的任务总数** 这个公式强制要求企业把 TCO 的所有隐性成本计入分子,同时把"质量标准"作为分母的门槛,不达标的任务不计数。这样一来,任何试图通过"刷量"掩盖质量问题的评估方式都会原形毕露。 这个指标同样适合跨场景横向对比,财务对账场景的单次任务成本,通常显著低于销售助手或客服质检场景,因为前者的任务规则更清晰、接管率更高、人工兜底比例更低。 ## 给CFO 的 4 张算账表 落地到实操层面,一份能通过 CFO 审核的数字员工 ROI 评估文件,应当包含以下四张表: **1、人时替代核算表** 列举被替代的具体岗位和工时,按员工全成本(含社保、公积金、办公摊销)折算;乘以 PoC 实测接管率,并在成本侧单独列出人工兜底复核工时。 **2、新增量归因表** 梳理数字员工上线后业务量增长中可合理归因于自动化的部分;强制乘以 30%-50% 保守系数,并注明其余增量的其他归因因素(市场增长、人员扩编等)。 **3、隐性损失挽回表** 核算合规风险规避、错误率下降带来的潜在损失规避价值;在强监管行业(金融、医疗),这一项通常是 ROI 的决定性变量。 **4、TCO 全成本表** 按五维成本结构完整列出(含运维修复与人工兜底),按 3 年期摊销计算年化成本,最终得出回本月份 = 累计 TCO ÷ 月均 TVO。 ## 如何在6 个月内回本? 在合适的场景和实施路径下,“6个月回本”是有工程依据的。前提是要拆解三个关键变量: **变量一:场景的规则结构化程度** 像财务对账、报表清算、发票核验、合规审核这些高频刚性场景,都有个共同特征:规则清晰、任务量大、执行频率高、人工犯错代价高。这类场景的单次任务成本低,批量放大后 ROI 显著,6 个月回本有充分的数学支撑。 在国内金融行业的大规模落地实践中,我们可以拿代表厂商金智维做一个对照组,它服务过包含国有六大行总行在内的600多家金融机构,证券市占率也超过90%,它的项目里,**有85% 以上在 6 个月内能够实现正向 ROI,**且这一比例集中在财务与合规类高频场景。其中中国建设银行有两千多个数字员工应用场景全部上线,日均任务处理量超过 8 万笔,年节省人力约 2500 人/年,对账与估值场景效率提升 90%,错误率降至接近 0。这一量级的规模效应并非所有厂商都能复制,但它清晰地标定了一条上限:在金融行业高频刚性场景下,6 个月正向 ROI 在工程层面是可以实现的。 **变量二:系统集成的侵入程度** 对原有系统的大规模改造,往往是数字员工项目 ROI 的最大杀手。以 SAP 流程自动化实施经验为参照,当企业选择深度定制开发路线时,单个场景的集成成本有时超过年化收益的 3 倍,直接将回本周期推延至 24 个月以上。 相比之下,通过 UI 自动化和 API 对接实现非侵入式集成的方案,在不触动底层系统架构的前提下即可投入运行,CAPEX 中集成开发成本的压缩幅度通常在 40%-60%。这是 6 个月回本路径中最关键的成本控制点。 **变量三:PoC 阶段是否采集了真实数据** PoC 验收不能只看功能是否能跑通,必须同步采集接管率、异常率、人工介入频次,作为 TCO/TVO 测算的基础参数。Forrester 对企业 RPA 项目的跟踪研究显示,PoC 阶段数据质量与最终项目 ROI 实现率之间存在高度正相关,PoC 数据越接近生产环境真实值,ROI 预测偏差越小,项目成功率越高。 ![](https://developer.qcloudimg.com/http-save/audit-11837377/8fa8ffd10dba581a11c1982204b81b5e.png) ## 不同场景的回本周期参考 不同行业和场景的回本周期存在差异,下表提供一个参考性的对比框架: |场景类型|典型行业|接管率参考|人工兜底比例|回本周期参考| | --- | --- | --- | --- | --- | |财务对账/银企直联|金融、能源、央企|85%-95%|5%-15%|**3-6 个月**| |合规审核/发票核验|金融、制造|75%-90%|10%-20%|6-9 个月| |报表生成/数据采集|全行业|80%-90%|5%-10%|**4-6 个月**| |销售/客服助手|零售、互联网|50%-70%|30%-50%|12-18 个月| 场景类型决定了回本周期的天花板,在销售助手和客服质检场景中,即便选用最优秀的厂商方案,因任务的非结构化程度高、人工兜底比例大,12 个月以内收回成本本身就需要特别谨慎的前提条件,不宜作为立项承诺写入合同。 在制造业,以 ABB、西门子等工业自动化领域的数字员工实践为参照,采购比价、外贸入账、凭证结算等财务相关流程的回本周期通常在 6-9 个月,略长于纯金融对账场景,因为制造业流程多样性更高、规则标准化程度相对较低。 ## 3 年滚动 ROI:从"算清楚"到"说明白" 单次 ROI 测算解决的是立项问题,3 年滚动复盘解决的是持续投入决策问题。 建议企业在数字员工上线满 6 个月、12 个月、36 个月时分别进行一次系统性复盘,核查以下三类指标的演变: - **领先指标**:流程覆盖率、接管率、异常率(这些指标反映系统健康度) - **滞后指标**:运营成本下降率、人力结构变化、合规事件频次 - **战略指标**:被释放的人力是否真正迁移到高附加值工作,管理决策质量是否提升 这三类指标必须形成联动追踪闭环,否则隐性成本的增量会在滞后指标中悄然累积,直到下一次预算审查时才被发现。 从全球最佳实践来看,DBS 星展银行在数字化转型中采用类似的分层指标体系,将流程自动化的 ROI 追踪与业务 KPI 深度绑定,使得数字员工项目的持续投入决策能在董事会层面获得清晰的财务语言支撑。 国内大型企业的长周期实践同样印证了这一逻辑。以金智维服务金融与央企客户的经验来看,3 年期复盘中价值增长往往并不线性。第一年的收益主要来自工时替代,第二年开始,跨系统流程覆盖率提升、合规审计日志的完整性以及异常任务的自动拦截能力,会陆续转化为可量化的风控减亏价值,这部分收益在建立初期 ROI 模型时容易被低估,却往往在 3 年复盘时成为持续投入的核心说服逻辑。 这种治理能力,正是许多企业数字化项目"叫好不叫座"的真正差距所在。 数字员工的 ROI 评估,本质上不只是一道财务题,它是企业数字化治理能力的体现。能把 TCO 算清楚的企业,知道钱花在哪里,能管控运营风险;能把 TVO 说明白的企业,知道价值从哪里来,能在董事会层面建立持续投入的信心。那些已经建立起全口径算账能力的企业,下一轮数字化竞争的起跑线会更靠前。

资源下载

更多资源
优质分享App

优质分享App

近一个月的开发和优化,本站点的第一个app全新上线。该app采用极致压缩,本体才4.36MB。系统里面做了大量数据访问、缓存优化。方便用户在手机上查看文章。后续会推出HarmonyOS的适配版本。

Mario

Mario

马里奥是站在游戏界顶峰的超人气多面角色。马里奥靠吃蘑菇成长,特征是大鼻子、头戴帽子、身穿背带裤,还留着胡子。与他的双胞胎兄弟路易基一起,长年担任任天堂的招牌角色。

Nacos

Nacos

Nacos /nɑ:kəʊs/ 是 Dynamic Naming and Configuration Service 的首字母简称,一个易于构建 AI Agent 应用的动态服务发现、配置管理和AI智能体管理平台。Nacos 致力于帮助您发现、配置和管理微服务及AI智能体应用。Nacos 提供了一组简单易用的特性集,帮助您快速实现动态服务发现、服务配置、服务元数据、流量管理。Nacos 帮助您更敏捷和容易地构建、交付和管理微服务平台。

Rocky Linux

Rocky Linux

Rocky Linux(中文名:洛基)是由Gregory Kurtzer于2020年12月发起的企业级Linux发行版,作为CentOS稳定版停止维护后与RHEL(Red Hat Enterprise Linux)完全兼容的开源替代方案,由社区拥有并管理,支持x86_64、aarch64等架构。其通过重新编译RHEL源代码提供长期稳定性,采用模块化包装和SELinux安全架构,默认包含GNOME桌面环境及XFS文件系统,支持十年生命周期更新。

用户登录
用户注册